LE DOSSIER PRATIQUE COMPLET
HÉRITAGE + PRÊT IMMOBILIER
UNE MAISON DANS
LA SUCCESSION.
QUE DEVIENT LE PRÊT ?
Assurance, banque, capital restant, partage : ce qui continue,
ce qui peut être pris en charge et ce qui peut rester à payer.
LE VRAI CALCUL DE DÉPART
Exemple basé sur une situation réelle
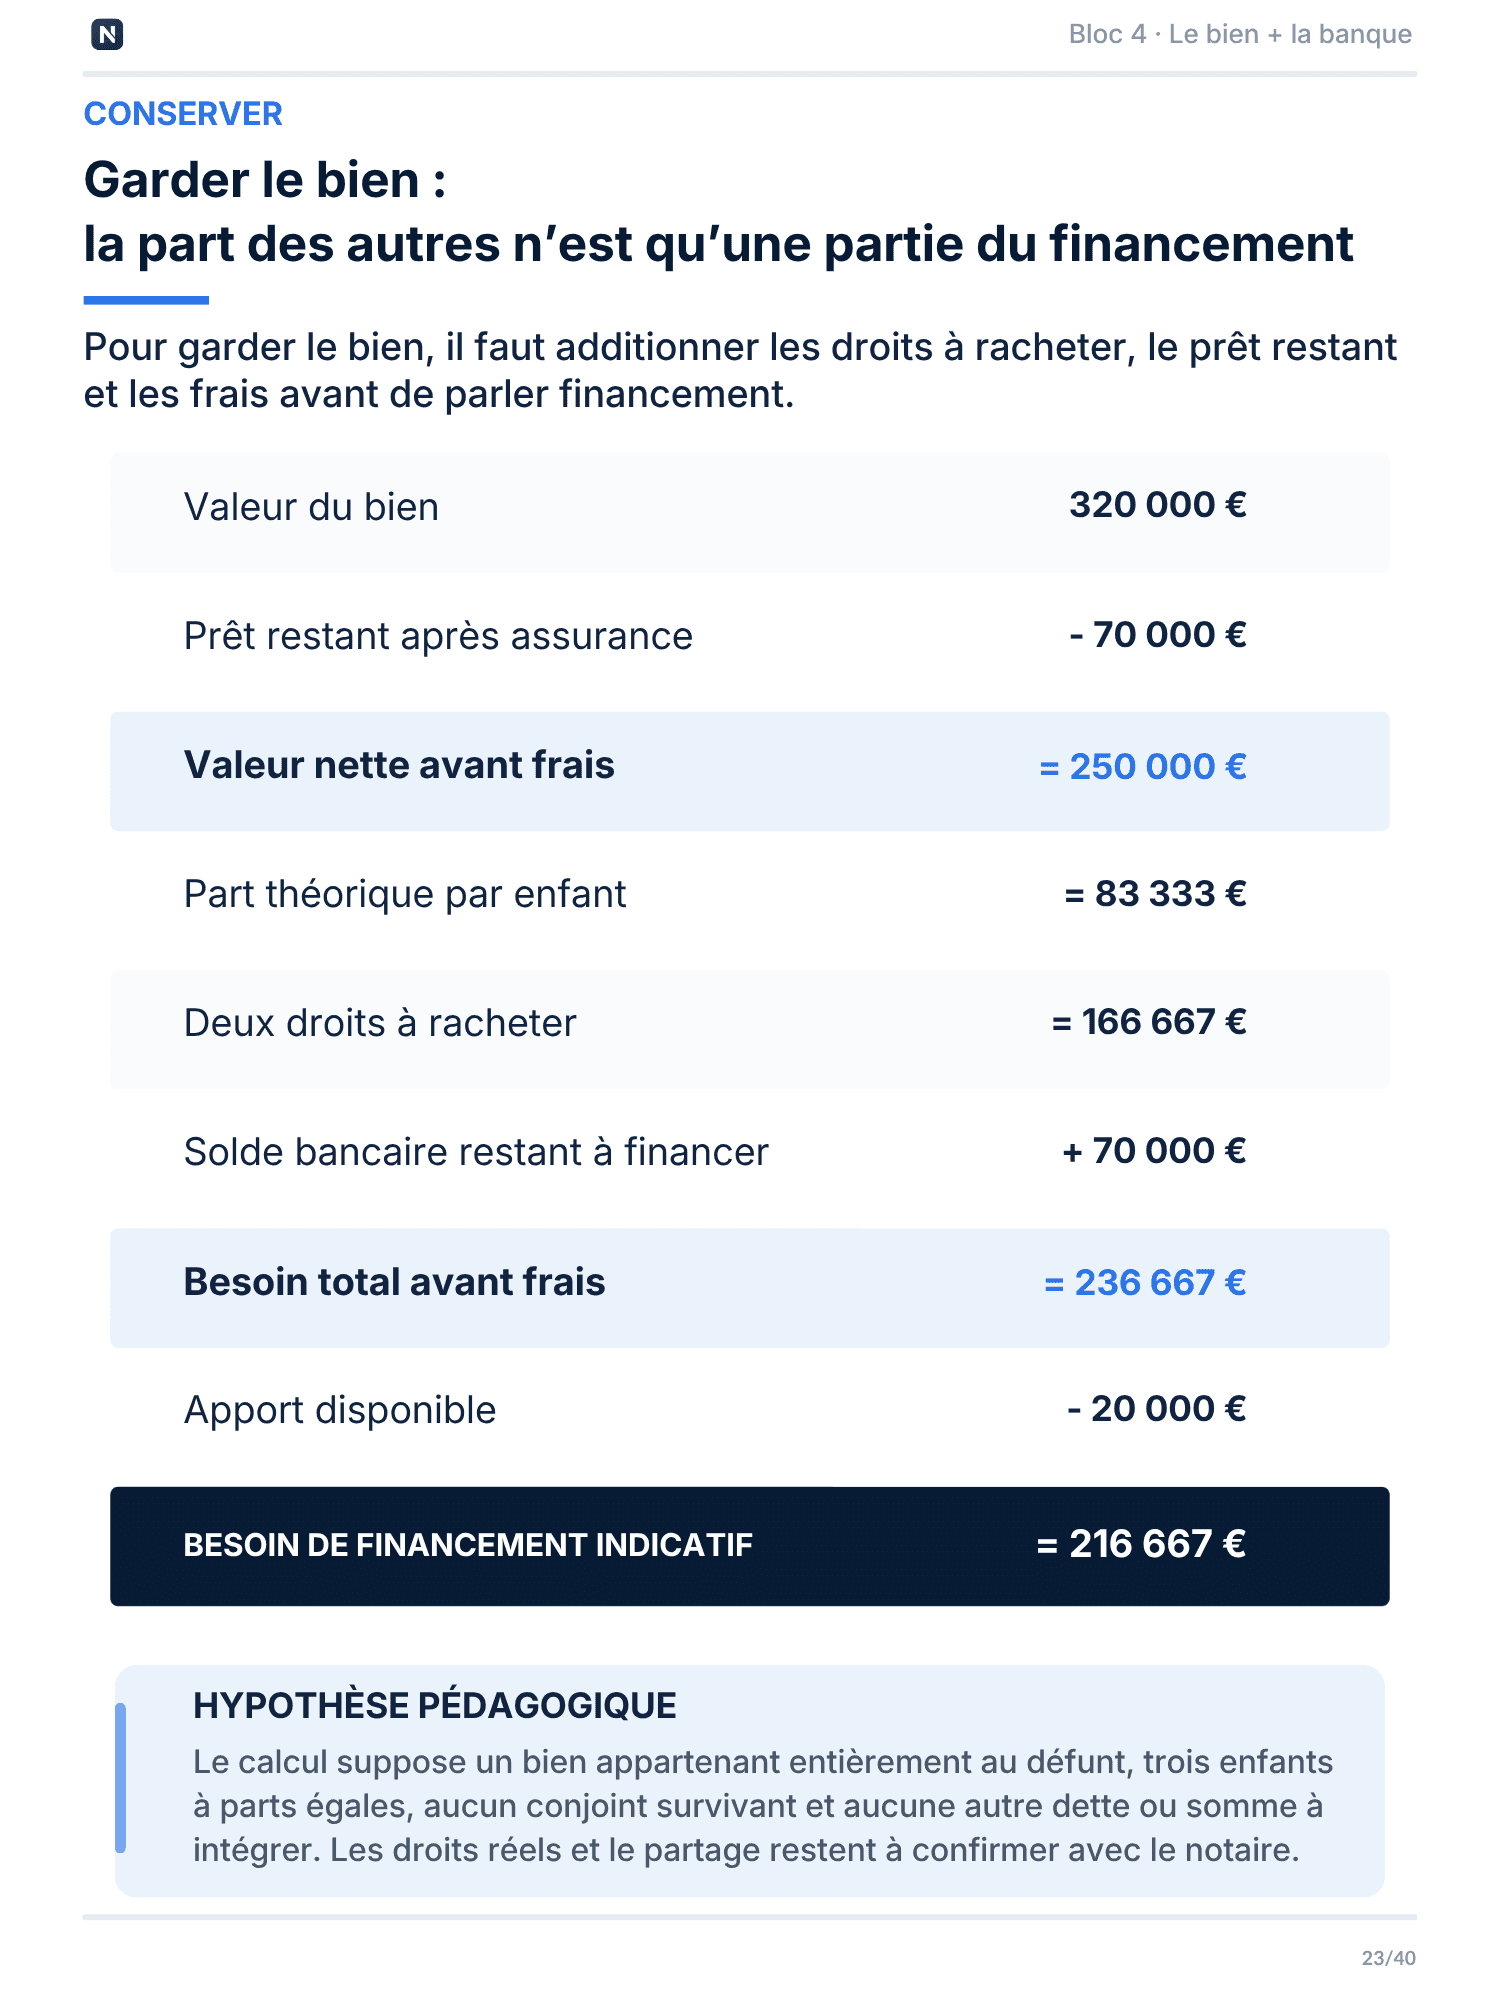
Maison 320 000€
Prêt restant après
assurance : 70 000 €
3 héritiers
à parts égales
VALEUR ACTUELLE
320 000 €
CAPITAL RESTANT DÛ
70 000 €
VALEUR NETTE AVANT FRAIS
250 000 €
250 000 € ÷ 3 = 83 333 €
Part par héritier
SI TU GARDES LA MAISON
Parts des deux autres héritiers :
166 667 €
Prêt restant à traiter avec la banque :
70 000 €
Apport disponible :
- 20 000 €
BESOIN DE FINANCEMENT
216 667 €
Ta part : 83 333 €.
Pour garder la maison : 216 667 €.

ASSURANCE
Ce que le contrat peut encore changer dans le capital restant.
GARDER LA MAISON
Le montant à financer : parts, prêt restant, apport, frais.
VENDRE
Ce que la banque prend sur le prix et ce qu’il peut rester.
ENTRE HÉRITIERS
Occupation, désaccord, financement refusé : les suites possibles.



ACCÉDER AU DOSSIER · 19 €
Accès immédiat
Paiement unique
40 pages · 19 sources officielles citées · Édition France 2026

LES RÉPONSES À TES QUESTIONS
Est-ce que le prêt continue après le décès ?
p.5-6
Combien l’assurance peut-elle prendre en charge ?
p.11-13
Mon frère vit dans la maison : ça change le partage ?
p.22
La maison est vendue, combien reste-t-il après la banque ?
p.24
Que demander à la banque, à l’assureur et au notaire ?
p.28-31
TU NE VOIS PAS TA SITUATION ?
Ces lignes ne montrent qu’une partie du dossier.
Ouvre directement celle qui te concerne.
ACCÉDER AU DOSSIER · 19 €
Accès immédiat
Paiement unique

Comprendre son prêt immobilier, simplement.
Ce contenu général et pédagogique ne remplace
pas un conseil juridique, bancaire ou fiscal personnalisé.
@numeo.app
© 2026 NUMEO. Tous droits réservés.